
La Contraloría General de la República validó un hallazgo con incidencia fiscal por $9.000 millones y presuntas incidencias disciplinaria y penal, relacionado con un contrato de consultoría suscrito en 2025 entre el Ministerio de Agricultura y Desarrollo Rural y el Consorcio AUDIVIV.
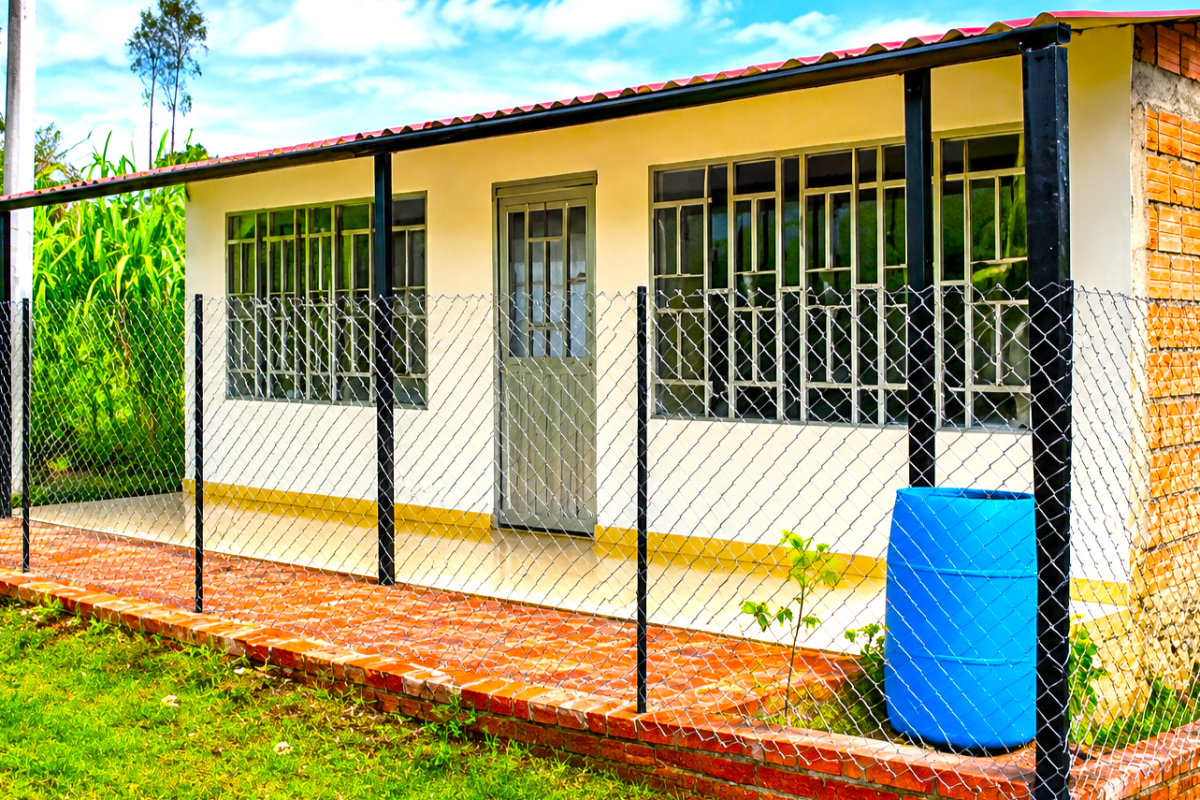
El contrato tenía como propósito verificar el estado de las viviendas beneficiadas por el programa de subsidios rurales otorgado y administrado por el Banco Agrario de Colombia entre 2000 y 2017.
Durante la revisión, el organismo de control identificó posibles inconsistencias en los registros utilizados para acreditar las visitas de campo, entre ellas fotografías idénticas incorporadas en diferentes actas, coordenadas geográficas repetidas y un volumen de inspecciones que genera interrogantes sobre las condiciones en las que habrían sido realizadas.
Fotografías repetidas y coordenadas coincidentes en miles de actas
De las 9.636 actas examinadas, la Contraloría encontró 1.105 grupos de fotografías idénticas, presentes en 2.571 documentos, equivalentes aproximadamente al 26,7 % de los registros revisados.
Uno de los casos identificados corresponde a una misma fotografía de un baño que aparece en 21 actas relacionadas con viviendas de 10 departamentos diferentes.


Las posibles inconsistencias también se extendieron a la información geográfica. Según el organismo de control, 4.509 actas, correspondientes al 46,7 % de las examinadas, registraban coordenadas exactamente coincidentes.
Entre los ejemplos señalados figura una misma ubicación consignada en 80 actas de cuatro municipios del Huila, así como otro punto geográfico repetido en 42 documentos correspondientes al Tolima y el Amazonas.
Estas coincidencias llevaron a la Contraloría a cuestionar la confiabilidad de parte de los soportes presentados para acreditar las verificaciones, sin que ello implique que se haya demostrado la falsedad de todas las visitas relacionadas.
Más de 6.400 visitas habrían sido realizadas en noviembre de 2025
Otro aspecto que llamó la atención del organismo de control fue la cantidad de inspecciones reportadas por el Consorcio AUDIVIV.
De las 12.089 visitas de campo registradas, 6.499 habrían sido efectuadas únicamente durante noviembre de 2025, lo que representa un promedio aproximado de 217 inspecciones diarias.
La Contraloría consideró que este volumen genera dudas razonables sobre las condiciones de ejecución de las actividades, teniendo en cuenta que las viviendas objeto de verificación se encuentran distribuidas en zonas rurales dispersas, donde los desplazamientos pueden requerir tiempos considerables.
No obstante, el número de visitas reportadas no constituye, por sí solo, una prueba de que estas no se realizaron. La determinación de posibles incumplimientos y responsabilidades corresponderá a las autoridades competentes.
También se revisarán posibles inconsistencias en aportes a seguridad social
Además del hallazgo fiscal, la Contraloría validó un segundo hallazgo con presunta incidencia disciplinaria y traslado a la Unidad de Gestión Pensional y Parafiscales (UGPP).
La revisión estableció que, de las 97 personas reportadas como integrantes del personal técnico y de apoyo del contrato, no se encontraron soportes individuales de aportes al sistema de seguridad social correspondientes a 63 de ellas.
Será responsabilidad de la UGPP verificar si las cotizaciones fueron efectivamente realizadas y determinar si existieron posibles incumplimientos de las obligaciones legales.
La ausencia de documentación durante la auditoría no permite concluir automáticamente que los aportes no hayan sido pagados.
Ministerio de Agricultura deberá ajustar su plan de mejoramiento
Como resultado de las observaciones, el Ministerio de Agricultura y Desarrollo Rural deberá ajustar su plan de mejoramiento para atender las deficiencias identificadas en la revisión contractual.
Entretanto, las presuntas incidencias disciplinarias y penales serán trasladadas a las autoridades correspondientes, que deberán evaluar los hechos y determinar si existen elementos suficientes para adelantar las actuaciones respectivas.
El hallazgo fiscal por $9.000 millones no significa que se haya demostrado un detrimento patrimonial definitivo ni que exista una condena contra los responsables del contrato. Se trata de observaciones del organismo de control que deberán ser examinadas dentro de los procedimientos legales correspondientes, respetando la presunción de inocencia y el debido proceso.
El caso plantea interrogantes sobre la supervisión de los contratos destinados a verificar la ejecución de programas sociales financiados con recursos públicos, particularmente cuando los documentos y registros de campo constituyen el principal respaldo de las actividades contratadas.
La determinación de lo ocurrido permitirá establecer si las posibles inconsistencias identificadas afectaron el cumplimiento de las obligaciones contractuales y si existen responsabilidades fiscales, disciplinarias o penales derivados de su ejecución.
Se encontró fotografías idénticas en 2.571 actas y coordenadas coincidentes en 4.509, en registros atribuidos a viviendas y beneficiarios distintos.